Análise de negócios de seguros revela que automóveis particulares são agora a linha principal mais concentrada em P&C dos EUA

Para os agentes nos estados mais restritos, isso significa menos operadoras para contratar e mais exposição à mudança de opinião de qualquer seguradora
Em Rhode Island, uma seguradora arrecada quase 40 centavos de cada dólar gasto em seguro automóvel privado. A Progressive detinha 39,6% do prêmio de automóveis privados do estado em 2025, mais de três vezes os 12,8% de Allstateo segundo maior escritor, de acordo com os últimos Relatórios de participação de mercado de 2025 da Associação Nacional de Comissários de Seguros.
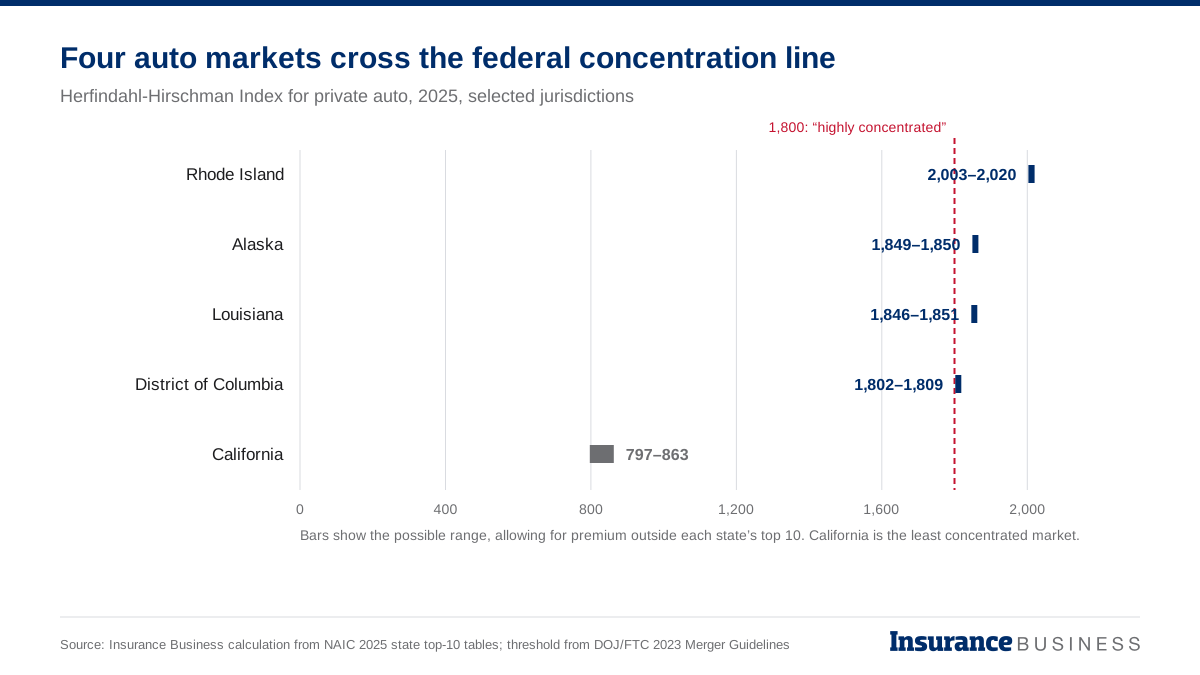
Rhode Island é o caso extremo, mas não é o único. A Insurance Business calculou o Índice Herfindahl-Hirschman, a medida padrão de concentração de mercado usada pelas agências federais antitruste, para cada estado do NAICdas 10 melhores tabelas. Quatro mercados pontuam acima de 1.800, o nível em que Diretrizes para fusões de 2023 descrevem como altamente concentrados: Rhode Island (2.003 a 2.020), Alasca (1.849 a 1.850), Louisiana (1.846 a 1.851) e Distrito de Columbia (1.802 a 1.809). As faixas permitem prêmios emitidos fora dos 10 principais estados de cada estado. A Califórnia, entre 797 e 863, é a menos concentrada.
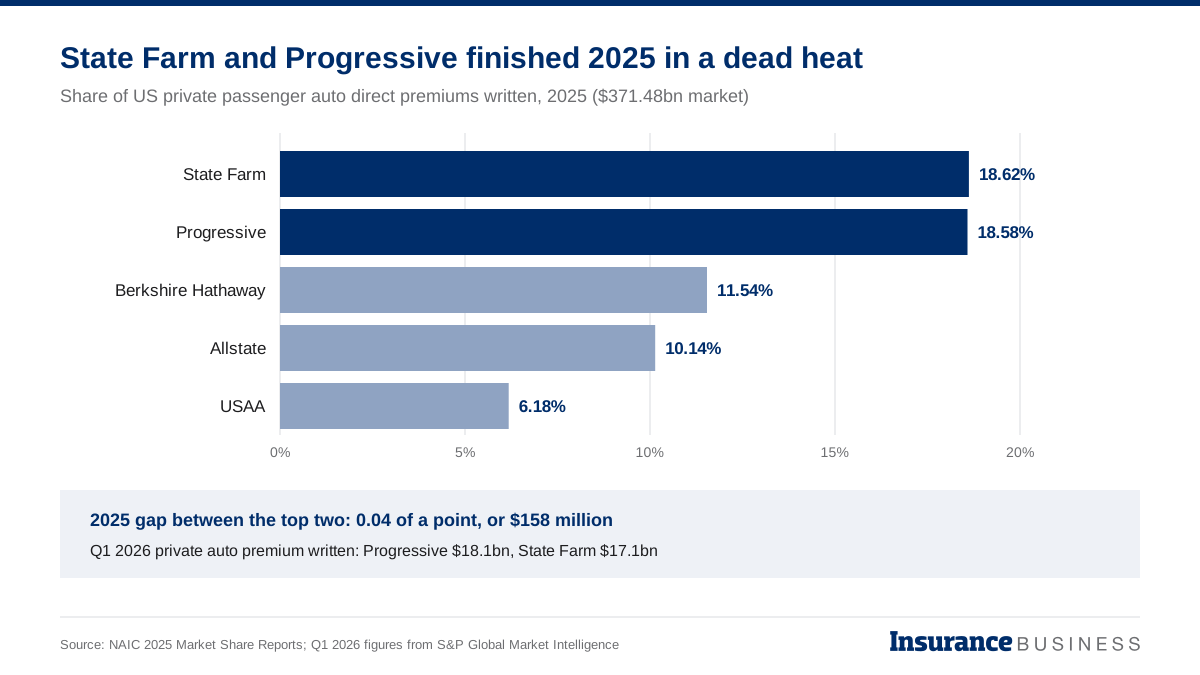
O quadro nacional aponta no mesmo sentido. Fazenda Estadual e a Progressive juntas escreveram 37,2% do prêmio de automóveis privados dos EUA no ano passado, acima dos 35,5% em 2024, de acordo com a S&P Global Market Intelligence. Adicionar Berkshire Hathaway (11,54%), Allstate (10,14%) e EUAA (6,18%) e os cinco maiores grupos escrevem 65,0%. Os 10 primeiros escrevem 76,8%. Nenhuma outra linha com pelo menos US$ 20 bilhões em prêmios de 2025 está tão concentrada: os 10 maiores grupos de proprietários de imóveis detêm 62,4%, e em outros passivos, a maior linha comercial, o valor é de 38,6%.
Grande parte da atenção deste ano foi voltada para a corrida pelo topo. A State Farm terminou 2025 com US$ 69,16 bilhões em prêmios de automóveis privados contra US$ 69,01 bilhões da Progressive, uma diferença de 0,04 ponto, e Desde então, a Progressive avançou nos últimos 12 mesesestimativas da S&P.
A maior mudança para os produtores está nessa corrida. À medida que a participação aumenta com um punhado de operadoras, as opções de um agente em muitos estados se resumem a uma pequena lista, e uma única operadora que restringe seu apetite pode mudar o que está disponível para os clientes dentro de um ciclo de renovação. Os números do HHI são mais um retrato do mercado do que uma conclusão antitruste, mas também mostram onde qualquer acordo futuro entre grandes fabricantes de automóveis enfrentaria o escrutínio mais minucioso.
Leia a seguir: Progressivo publica resultados sólidos em meio a mudança de liderança
Quem leva onde
Estado por estado, algumas operadoras dominam. Em 22 das 51 jurisdições, os 10 maiores subscritores detêm 90% ou mais dos prêmios de automóveis privados, e no Alasca detêm 99%. Um único grupo escreve pelo menos 30% em cinco lugares: State Farm no Alasca, Illinois e West Virginia, Berkshire Hathaway no Distrito de Columbia e Progressive em Rhode Island.
A State Farm é a maior gravadora de automóveis em 24 jurisdições e a Progressive em 20, e entre elas ocupam os dois primeiros lugares em 36. Berkshire Hathaway, cujo grupo inclui GEICOlidera em cinco, entre eles Nova York, onde detém 29,7%, contra 16,9% da State Farm.
Allstate lidera a Carolina do Norte e Mapfre lidera Massachusetts. A Progressive supera o Texas com 23,1% de um mercado de US$ 35,63 bilhões e a Flórida com 25,8% de US$ 31,95 bilhões. A Califórnia, o maior mercado com US$ 48,39 bilhões, é também o mais aberto: a State Farm lidera com apenas 13,83%, a menor participação líder em qualquer lugar. A disputa mais acirrada ocorre em Ohio, onde os 21,76% da State Farm superam os 21,49% da Progressive.
Para agentes independentes, a transportadora que lidera é tão importante quanto a concentração do mercado. A State Farm vende por meio de seus próprios agentes cativos, enquanto a Progressive escreve tanto diretamente quanto por meio de agências independentes, onde suas apólices automotivas cresceram cerca de 10% no ano até o início de 2026, de acordo com números relatados pelo Motley Fool. Onde a Progressive está ganhando, uma maior parte do mercado fica com uma operadora que agentes independentes podem cotar. Onde a State Farm lidera, a maior parte fica atrás de um canal cativo que eles não conseguem alcançar.
Mesmo tamanho, livros diferentes
Os dois líderes podem estar empatados em termos de prémios, mas os seus livros não são iguais. A Progressive é o maior subscritor de responsabilidades, com 19,90% desse prêmio contra 17,95% da State Farm, enquanto a State Farm lidera em danos físicos com 19,50% contra 16,84% da Progressive.
Seus resultados seguem a mesma divisão. O índice de perda de responsabilidade civil automotiva em 2025 da State Farm, a medida do NAIC de perdas diretas incorridas contra prêmios diretos ganhos, foi de 74,95%, contra 59,87% da Progressive. Nos danos físicos a ordem se inverteu: a Fazenda Estadual obteve 54,36% e a Progressiva 57,84%.
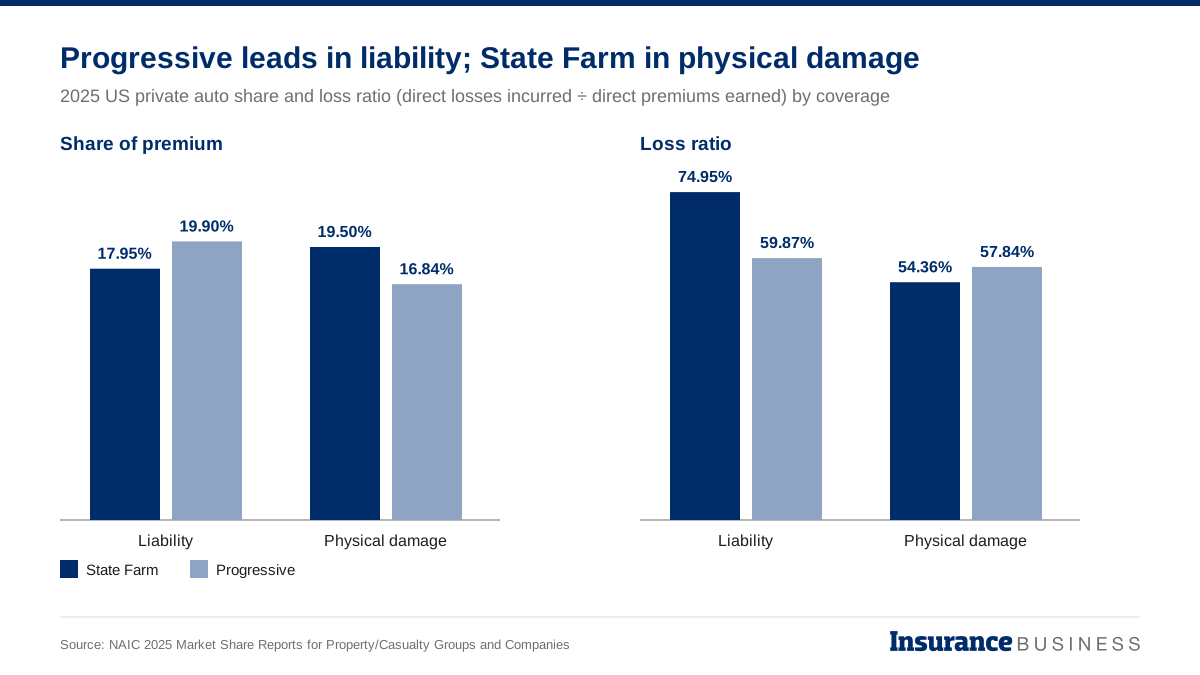
A responsabilidade representa a maior parte do prémio automóvel privado a nível nacional, pelo que a diferença é importante na renovação. Um índice de perda de responsabilidades 15 pontos acima do seu rival mais próximo deixa a State Farm com menos espaço para reduzir as taxas de responsabilidade, enquanto a Progressive tem mais espaço para competir em preço. Para os agentes que comparam cotações, isso provavelmente aparecerá mais claramente em apólices com muitos riscos.
Mais barato no papel, misturado na renovação
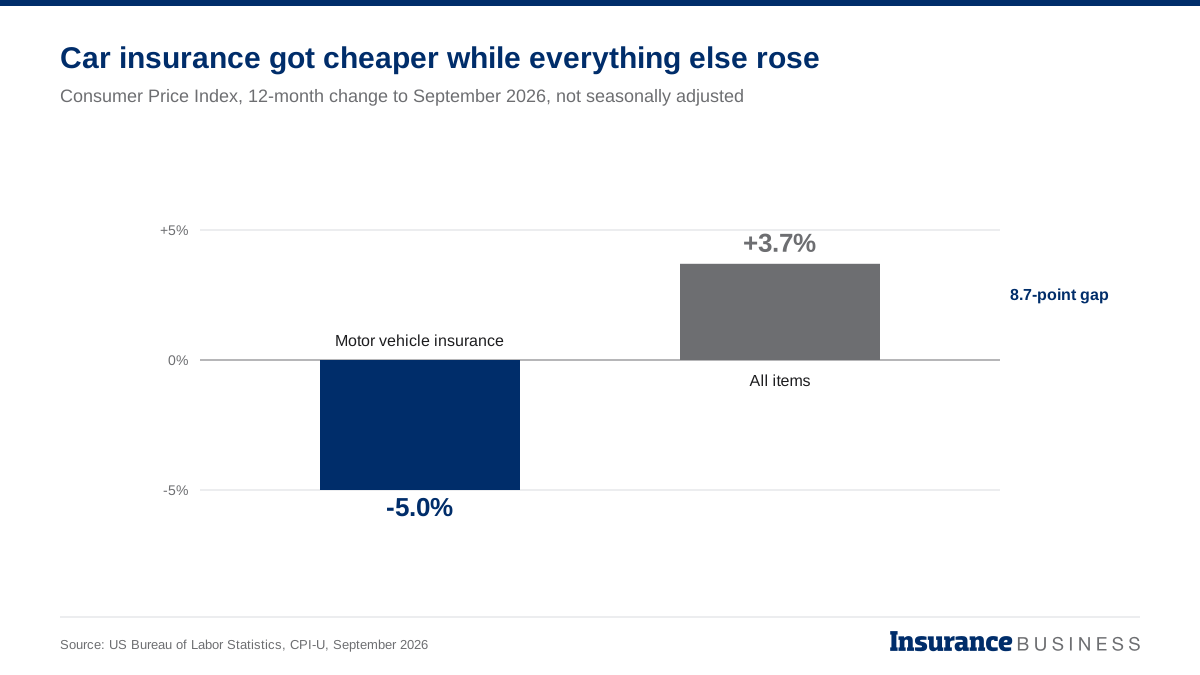
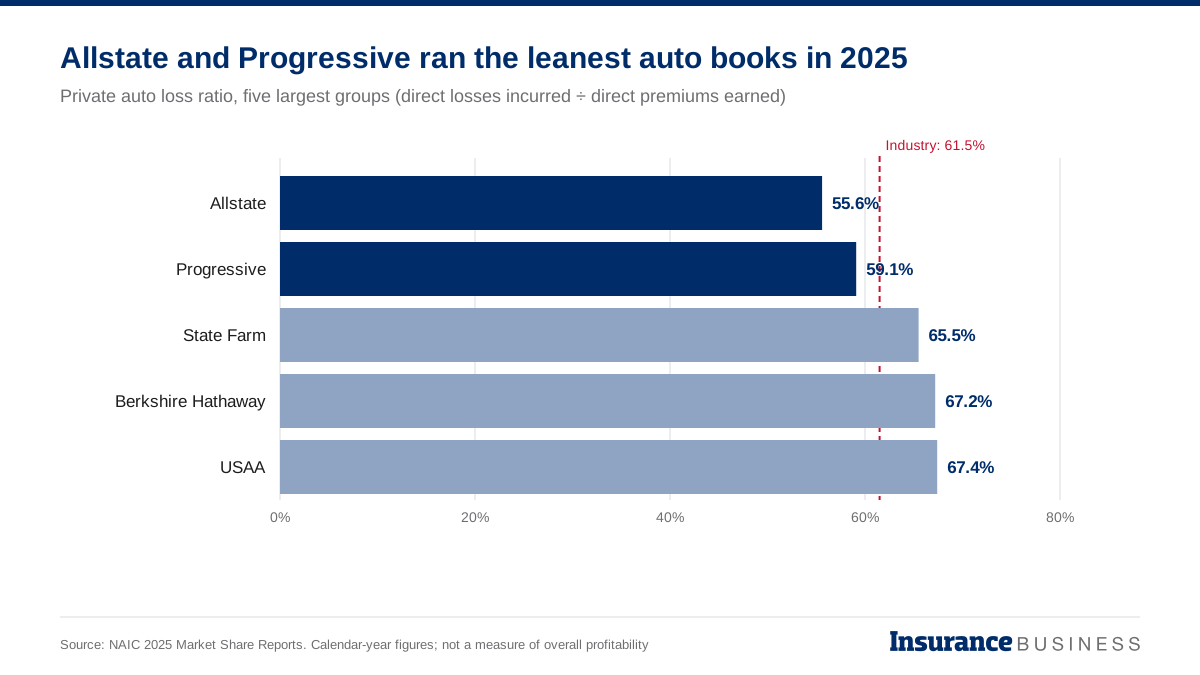
A nível nacional, os dados apontam para um mercado mais fraco. O índice de preços ao consumidor do Bureau of Labor Statistics para seguros de veículos automotores foi 5,0% menor em setembro de 2026 do que no ano anteriorenquanto o índice de todos os itens subiu 3,7%. As perdas diretas de automóveis privados incorridas chegaram a 61,5% do prêmio ganho em 2025, abaixo dos 66,1% em 2024, Relatório de inteligência de mercado global da S&P. Entre os cinco maiores grupos, Allstate teve o menor índice de sinistralidade com 55,6%, seguido por Progressive com 59,1%, State Farm com 65,5%, Berkshire Hathaway com 67,2% e USAA com 67,4%. A NAIC adverte que estes números do ano civil não são uma medida da rentabilidade global.
Nem todas as medidas concordam que os cortes continuam. A Insurify, que rastreia os preços cotados, descobriu que o prêmio médio de cobertura total aumentou 1% no primeiro semestre de 2026, para US$ 2.237, após uma queda de 6% em 2025, e a Zebra projetou aumentos em 19 estados no primeiro semestre deste ano. Os dois podem estar certos. O índice BLS mede as alterações de preços para uma cobertura comparável ao longo de 12 meses, enquanto os dados de cotação refletem o que os compradores recebem agora e podem recorrer mais cedo.
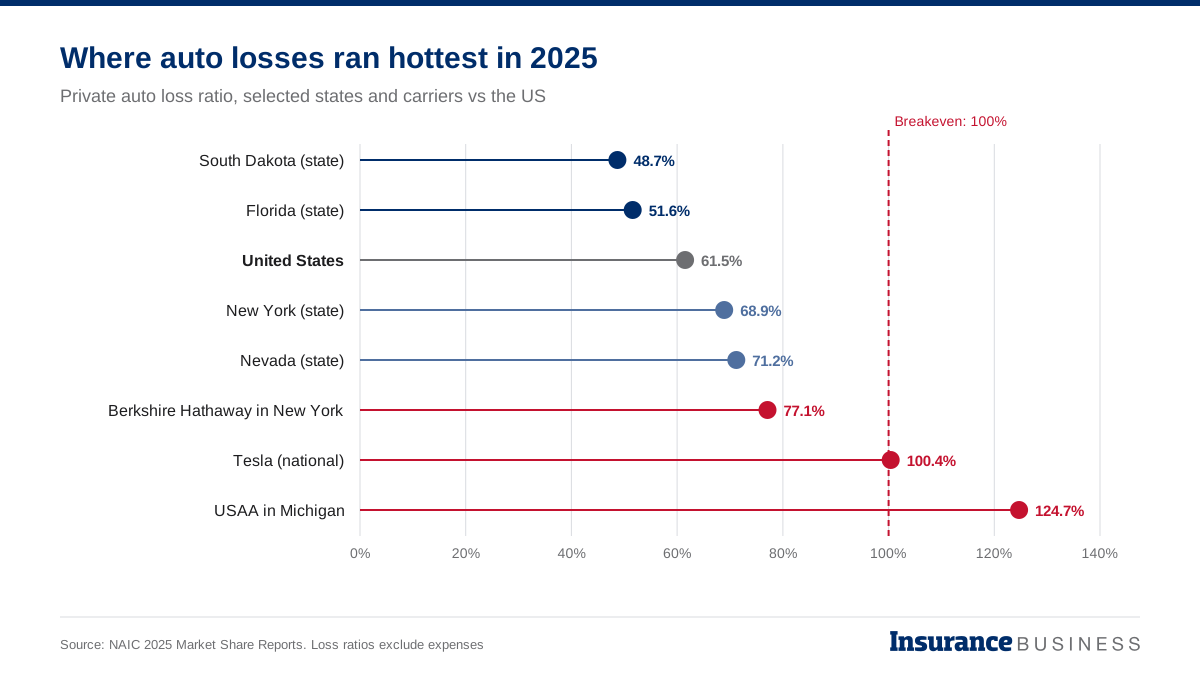
Para os produtores, um mercado que está a abrandar em alguns locais e a consolidar-se noutros é uma razão para voltar a comercializar de forma selectiva e não generalizada. As contas colocadas durante os aumentos acentuados dos últimos anos são as candidatas óbvias. A Flórida mostra até onde o amolecimento pode ir onde as condições permitem: Root tem cortou suas taxas na Flórida em 15%e os dados do NAIC colocam a taxa de sinistralidade de automóveis privados da Flórida em 2025 em 51,6%, a quarta mais baixa do país.
Onde o alívio é menos provável
As médias nacionais escondem algumas diferenças acentuadas. As taxas de perdas estaduais em 2025 variaram de 48,7% em Dakota do Sul a 71,2% em Nevada. Nova York ficou em segundo lugar, com 68,9%, e a Berkshire Hathaway, a maior escritora do estado, obteve 77,1% lá. Em Michigan, a USAA registrou uma taxa de sinistralidade de automóveis privados de 124,7%, o único entre os 10 maiores escritores em qualquer estado com uma taxa de sinistralidade relatada acima de 100%.
Estes são os mercados onde as reduções de preços nacionais têm menos probabilidades de atingir os clientes. Os agentes com livros em Nevada, Nova York e Michigan deveriam planejar menos alívio na renovação e, possivelmente, termos mais rígidos por parte das operadoras com os resultados mais fracos. Em Nova Iorque, onde a Berkshire Hathaway é ao mesmo tempo o maior escritor e um dos piores desempenhos, qualquer reavaliação afetaria uma grande fatia do mercado de uma só vez.
Leia a seguir: Impulsionando a mudança: como os gigantes do seguro automóvel da América estão redirecionando para o futuro
Uma montadora entre as 40 primeiras
Um nome mais recente também aparece no ranking nacional. O grupo segurador da Tesla ficou em 36º lugar em 2025, com US$ 1,04 bilhão em prêmios de automóveis privados e uma taxa de sinistralidade de 100,4%. Somente no passivo, registrou US$ 421,3 milhões com uma taxa de sinistralidade de 137,5%. A Califórnia foi responsável por quase 70% dos prêmios da Tesla no ano passado, Relatório de inteligência de mercado global da S&P.
Os resultados melhoraram desde então. Seguro Tesla Co., que escreve na Califórnia e Illinois, relatou um índice de despesas de ajuste de perdas e perdas de 94,5% no primeiro semestre de 2026, abaixo dos 133,6% do ano anterior. O negócio ainda é pequeno, mas é o teste mais claro até agora de cobertura vendida por uma montadora no ponto de venda e precificada com base em seus próprios dados de direção. Se esse modelo funcionar, ele alcançará os clientes antes que um agente os veja. O braço de seguros da Tesla teve um registro misto com clientes ao longo do caminho.
O que assistir
É improvável que os números de concentração diminuam em breve. Com a taxa de sinistralidade da indústria perto de 61,5% e a Progressive ainda a crescer mais rapidamente do que os seus pares, as maiores transportadoras têm a margem e o motivo para continuarem a ganhar participação. Os corretores devem observar se o índice de preços mensal continua subindo após seu ganho ajustado sazonalmente de 0,1% em setembro, relatado pelo BLSe como as operadoras reajustam os preços nos estados críticos. As agências que mantêm mais de um mercado forte aberto nos seus estados mais concentrados estarão em melhor posição, independentemente da direção do ciclo.
Compartilhe esta publicação
Ajude a levar esta informação adiante — publique no seu perfil.